Oleh: Mgs M Faried Nurmansyah
NIM : 255541037
Mahasiswa Magister Manajemen, Fakultas Ekonomi dan Bisnis (FEB), Universitas Tridinanti Palembang.
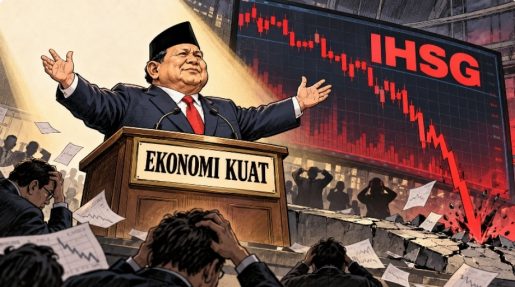
PEMERINTAH dapat menunjukkan pertumbuhan ekonomi sebesar 5,29 persen pada triwulan II 2026, inflasi September sebesar 3,28 persen yang masih berada dalam sasaran, serta defisit Anggaran Pendapatan Belanja Nasional (APBN) hingga September sebesar 1,24 persen terhadap produk domestik bruto (PDB). Semua angka itu penting. Persoalannya, pasar modal tidak mempunyai kewajiban untuk ikut bertepuk tangan.
Pada 29 Oktober 2026, Indeks Harga Saham Gabungan (IHSG) turun 3,49 persen ke 5.098,06. Sehari kemudian indeks kembali melemah 0,80 persen ke 5.057,05, bahkan sempat menyentuh 4.979. Dalam dua hari, nilainya menyusut sekitar 4,3 persen. Pada saat yang sama, kurs JISDOR 30 Oktober berada di Rp18.138 per dolar AS dan BI Rate bertahan pada 5,75 persen. Pasar sedang memasang harga yang lebih mahal pada risiko Indonesia.
IHSG tidak menghadiri rapat koordinasi, rupiah tidak membaca siaran pers, dan investor tidak mengambil keputusan berdasarkan seberapa optimistis sebuah pidato disampaikan. Pasar menghitung tiga hal yang lebih sederhana sekaligus lebih kejam berapa imbal hasil yang mungkin diterima, seberapa besar risiko yang harus ditanggung, dan apakah aturan main dapat dipercaya sampai modal itu kembali.
Uang Tidak Pergi tetapi Pindah Alamat
Pelemahan saham tidak berarti investor sepenuhnya meninggalkan Indonesia. Bank Indonesia mencatat tekanan arus keluar dari saham berlanjut pada Oktober, sementara Surat Berharga Negara dan Sekuritas Rupiah Bank Indonesia justru menerima aliran masuk. Hingga 19 Oktober, investasi portofolio asing pada triwulan IV masih mencatat arus masuk bersih sekitar 0,66 miliar dolar AS.
Pesannya jelas, uang tidak pergi, tetapi pindah alamat. Investor masih bersedia memegang risiko negara ketika imbal hasilnya menarik dan jalur pembayarannya lebih jelas. Namun, mereka belum tentu bersedia membayar mahal untuk risiko laba korporasi, tata kelola emiten, perubahan regulasi, serta volatilitas harga saham. Ini lebih serius daripada sekadar indeks merah.
Ketika instrumen pemerintah menawarkan imbal hasil tinggi, saham harus bersaing dengan aset yang risikonya lebih rendah. Akibatnya, tingkat imbal hasil minimum yang diminta investor atas saham ikut naik. Valuasi turun, biaya ekuitas meningkat, dan rencana penghimpunan modal menjadi lebih mahal. Pemerintah boleh menyebut fundamental kuat, tetapi pasar berhak bertanya mengapa premi risiko Indonesia justru meningkat.
Keberhasilan Domestik dan Kegagalan Global
Ada kebiasaan yang terlalu nyaman dalam komunikasi kebijakan. Ketika IHSG naik, kenaikannya disebut sebagai bukti kepercayaan investor kepada pemerintah. Ketika IHSG jatuh, penyebabnya segera dikirim ke luar negeri suku bunga Amerika Serikat, konflik geopolitik, harga minyak, atau pelemahan bursa Asia. Keberhasilan dianggap hasil kerja domestik, sedangkan kegagalan diberi paspor asing.
Tekanan global memang nyata. Pemerintah Indonesia tidak dapat mengatur imbal hasil obligasi Amerika Serikat atau menghentikan konflik geopolitik. Namun, justru karena guncangan eksternal tidak dapat dihindari, kualitas kebijakan domestik harus dinilai dari kemampuan meredam dampaknya. Kepastian regulasi, konsistensi kebijakan, perlindungan investor, penegakan hukum pasar modal, dan kualitas tata kelola emiten adalah wilayah yang dapat diperbaiki dari dalam negeri.
Penurunan indeks bukan otomatis kegagalan pemerintah. Tidak ada pemerintahan yang mampu menjamin pasar selalu hijau. Kegagalan terjadi ketika koreksi hanya dianggap persoalan sentimen, sementara pesan tentang tingginya biaya modal dan melemahnya kepercayaan diabaikan. Indeks merah bukan kegagalan. Mengabaikan pesan di balik warna merah itulah kegagalannya.
Ujian Strategi Keuangan Korporasi
Bagi direksi dan manajer keuangan, kondisi ini tidak boleh dijawab dengan menunggu pasar tenang. Koreksi IHSG, rupiah yang lemah, dan suku bunga tinggi mengubah dasar pengambilan keputusan perusahaan. Strategi keuangan harus bergerak dari mengejar pertumbuhan menjadi menjaga kelangsungan nilai perusahaan.
Ketika investor meminta premi risiko lebih tinggi, biaya ekuitas naik dan nilai kini proyek turun. Karena itu, perusahaan perlu menguji ulang weighted average cost of capital dan tingkat imbal hasil minimum proyek, bukan mempertahankan asumsi lama agar rencana investasi tetap terlihat layak.
Belanja modal harus diuji terhadap perubahan kurs, bunga, permintaan, dan harga komoditas. Proyek yang hanya menguntungkan dalam skenario optimistis lebih baik diperkecil, ditunda, atau dijalankan bertahap.
Tekanan yang sama juga masuk ke neraca. Pelemahan rupiah memperbesar beban utang valas bagi perusahaan yang pendapatannya dominan dalam rupiah. Peta jatuh tempo utang, kebutuhan kas, syarat pinjaman, dan eksposur mata uang harus dibaca sebagai satu kesatuan.
Lindung nilai bukan pemborosan ketika pasar tenang, melainkan biaya untuk menjaga perusahaan tetap mampu membayar kewajiban ketika pasar berubah kasar. Pilihan antara saham, obligasi, pinjaman bank, dan pendanaan internal pun perlu dibandingkan berdasarkan biaya setelah risiko, bukan berdasarkan kebiasaan.
Dalam keadaan seperti ini, ruang napas perusahaan ditentukan oleh kas. Proyeksi arus kas tiga belas minggu perlu diperbarui setiap pekan agar direksi dapat melihat jatuh tempo utang, komitmen belanja modal, piutang berisiko, dan kebutuhan modal kerja sebelum masalah muncul.
Simulasi pelemahan rupiah 5 sampai 10 persen, kenaikan biaya bunga 100 sampai 200 basis poin, serta penurunan pendapatan 10 persen akan menunjukkan seberapa tebal bantalan kas yang sebenarnya dibutuhkan. Batas minimum kas itulah yang seharusnya melindungi operasi dari keputusan dividen, buyback, atau ekspansi yang terlalu agresif.
Setelah likuiditas aman, perusahaan perlu menata kembali risiko pendanaan sebelum posisi tawarnya melemah. Refinancing lebih baik dirundingkan sebelum jatuh tempo mendekat, tenor diperpanjang, dan jadwal pembayaran disebar agar tidak menumpuk pada satu periode. Utang valas idealnya dipasangkan dengan pendapatan valas atau dilindungi melalui instrumen hedging.
Jika biaya utang baru sudah melampaui tingkat pengembalian proyek, manajemen harus berani mengecilkan proyek, mencari mitra, atau menggunakan pendanaan internal. Pertumbuhan yang dibiayai struktur modal rapuh hanya memindahkan masalah ke neraca.
Dalam horizon yang lebih panjang, disiplin alokasi modal menjadi pembeda antara perusahaan yang sekadar bertahan dan perusahaan yang keluar dari krisis dengan nilai lebih kuat. Proyek perlu diperingkat berdasarkan arus kas, kecepatan balik modal, dan kemampuan menghasilkan return on invested capital di atas weighted average cost of capital.
Proyek strategis tetap dapat dilanjutkan, tetapi melalui tahapan dengan titik evaluasi yang jelas. Dividen dan buyback baru layak dilakukan setelah kebutuhan operasi, pembayaran utang, dan investasi produktif terpenuhi. Keputusan tersebut harus dipantau melalui ukuran yang konkret, seperti kecukupan kas, rasio utang bersih terhadap EBITDA, kemampuan membayar bunga, porsi utang valas yang terlindungi, selisih ROIC terhadap WACC, dan ketepatan realisasi belanja modal.
Dewan komisaris perlu menerima laporan skenario risiko secara berkala, bukan hanya laporan laba setelah peristiwa terjadi. Pada masa volatilitas tinggi, ketidakjelasan dihukum lebih mahal daripada kabar buruk yang dijelaskan dengan jujur. Investor dapat menerima risiko, tetapi sulit menerima kejutan yang seharusnya sudah diketahui manajemen.
Disiplin korporasi itu tetap membutuhkan dukungan kebijakan yang menurunkan premi risiko. Konsistensi regulasi, kepastian pajak, penegakan terhadap manipulasi pasar, transparansi transaksi afiliasi, dan perlindungan pemegang saham minoritas jauh lebih bernilai daripada janji bahwa IHSG akan segera hijau. Pemerintah tidak perlu menjamin harga saham selalu naik. Yang perlu dijamin adalah aturan tidak berubah mendadak dan pelanggaran ditangani secara terbuka.
Kosmetik Tidak Menyembuhkan Pasar
Dalam keadaan seperti ini, godaan terbesar pemerintah dan otoritas adalah membuat layar perdagangan secepat mungkin terlihat hijau. Imbauan, pelonggaran sementara, atau dorongan buyback dapat menahan kepanikan jangka pendek. Namun, pasar yang dipaksa terlihat sehat belum tentu benar-benar sehat.
Buyback tidak memperbaiki perusahaan yang arus kasnya lemah. Pembatasan perdagangan tidak menciptakan laba. Pernyataan optimistis mungkin menenangkan satu sesi, tetapi tidak otomatis menurunkan biaya modal. Kebijakan semacam itu seperti mengecat termometer agar demam terlihat turun.
Yang dibutuhkan pasar bukan jaminan bahwa harga saham selalu naik. Pasar membutuhkan permainan yang adil, aturan yang konsisten, laporan keuangan yang dapat dipercaya, penindakan manipulasi, perlindungan pemegang saham minoritas, dan kebijakan yang tidak berubah setelah modal telanjur masuk. Pemerintah juga perlu berhenti memperlakukan pertumbuhan produk domestik bruto sebagai jawaban untuk semua pertanyaan. Pertumbuhan baru bernilai bagi pasar saham apabila diterjemahkan menjadi produktivitas, daya beli, laba, arus kas, dan kepastian investasi.
Pasar Menunggu Bukti
Ekonomi Indonesia dapat tumbuh ketika pasar saham melemah. Keduanya tidak selalu bertentangan karena PDB mengukur aktivitas ekonomi saat ini, sedangkan harga saham mencerminkan ekspektasi atas laba dan risiko masa depan. Justru di situlah pesan koreksi IHSG harus dibaca.
Pemerintah boleh merawat optimisme, tetapi korporasi tidak boleh mengelola keuangan dengan optimisme semata. Perusahaan harus menjaga kas, mendisiplinkan investasi, menata utang, melindungi eksposur kurs, dan menjelaskan risiko secara terbuka. Pemerintah, pada gilirannya, harus mengubah klaim fundamental kuat menjadi kepastian yang dapat dihitung oleh investor.
Pasar tidak sedang kekurangan rasa nasionalisme. Pasar sedang kekurangan alasan untuk mengambil risiko. Dan tidak seperti pidato, perhitungan itu selalu berakhir pada angka. *